
- 3.88兆円
- 証券化の発行額(2025年度)
- 9.3兆円
- でんさいの譲渡(2025年)
- 199機関
- 企業価値担保権信託会社の免許
- 全12章
- はじめての方向け解説つき
ABOUT THIS PAPER
債権流動化のいまを、
12の章で。
日本証券業協会・全国銀行協会の証券化市場の調査、法務省の登記統計、でんさいネット、金融庁の公表資料、上場会社の開示と、流動化にかかわる会社・サービスの公開情報をもとに、日本の債権流動化を全12章で整理しました。はじめての方向けの解説つき。債権を持つ会社と、支払う会社の方に向けた資料です。
WHAT YOU'LL LEARN
この白書でわかること
- 01
3分でわかる債権流動化(売る・担保にする・電子化・取引の中で)
- 02
証券化の発行額と中身。売掛金の単発の証券化は4年続けてゼロ
- 03
でんさい・債権譲渡登記・BtoB掛け払いで見る、伸びる手段
- 04
2026年5月に始まった企業価値担保権と、譲渡担保法
- 05
手段ごとの費用と、債権を持つ会社・支払う会社の打ち手
PREVIEW
中身を、少しだけ。
CONTENTS
もくじ
- 00はじめての方へ3分でわかる
- 01債権流動化とは
- 02歴史
- 03市場規模と推移
- 04手段ごとの数字
- 05需要の構造
- 06手段別の深掘り
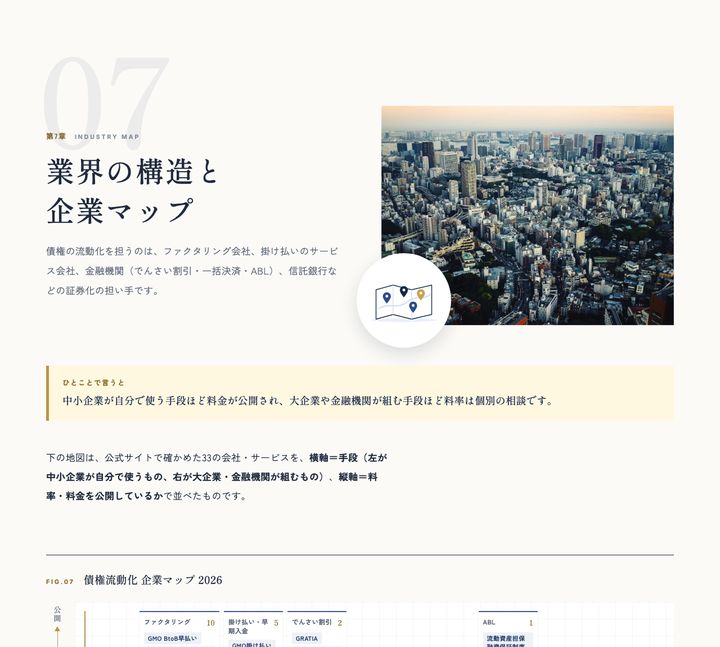
- 07業界の構造と企業マップ
- 08お金の実態
- 09ルールと規制
- 10業界が抱える課題
- 11これからの展望
- 12立場別の打ち手
FREE PREVIEW
登録なしで読める部分
全12章のうち、「はじめての方へ」と要旨、第3章、よくある質問を、そのままお読みいただけます。続きの章は、3つのご入力で全文をお読みいただけます。
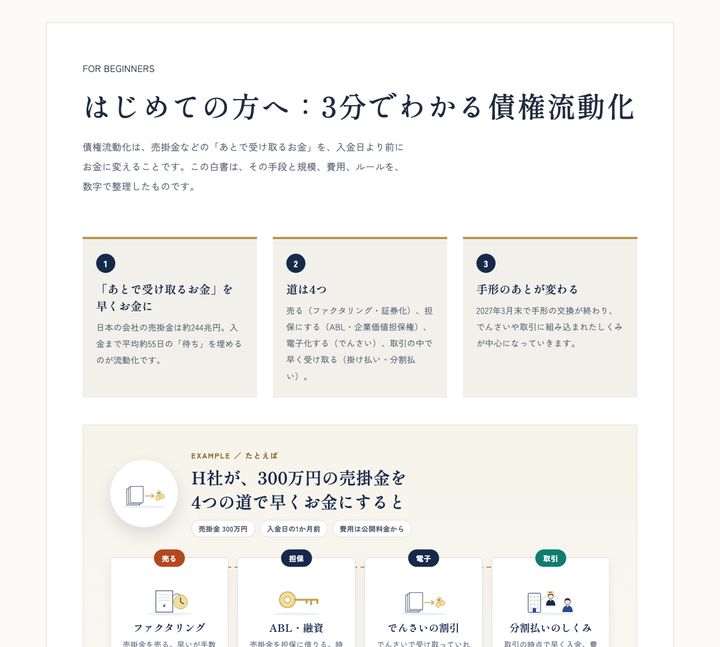
FOR BEGINNERS
はじめての方へ:3分でわかる債権流動化
債権流動化は、売掛金などの「あとで受け取るお金」を、入金日より前にお金に変えることです。この白書は、その手段と規模、費用、ルールを、数字で整理したものです。
日本の会社の売掛金は約244兆円。入金まで平均約55日の「待ち」を埋めるのが流動化です。
売る(ファクタリング・証券化)、担保にする(ABL・企業価値担保権)、電子化する(でんさい)、取引の中で早く受け取る(掛け払い・分割払い)。
2027年3月末で手形の交換が終わり、でんさいや取引に組み込まれたしくみが中心になっていきます。
EXAMPLE / たとえば
H社が、300万円の売掛金を
4つの道で早くお金にすると
- 売るファクタリング
売掛金を売る。早いが手数料は高め
約4.5万〜30万円 - 担保ABL・融資
売掛金を担保に借りる。時間がかかる
金利+保証料 - 電子でんさいの割引
でんさいで受け取っていれば割り引ける
割引料(個別) - 取引分割払いのしくみ
取引の時点で早く入金。費用は買う会社
保証料は買う会社
2社間のファクタリングは最短即日でも、手数料は10%前後になることがあります。
担保にして借りる形は、審査と手続きに時間がかかります。
売る会社が払う手段と、買う会社が払う手段があります。
わかりやすくするための例です。費用は公開されている料金の範囲の目安で、実際は審査で決まります。
この白書に出てくる言葉
あとでお金を受け取る権利。売掛金など
債権を束ねて投資家に売ること
売掛金や在庫を担保にした融資
事業全体を担保にする制度(2026年5月〜)
手形の代わりの電子の債権。譲渡・割引・分割ができる
支払う会社の信用で、取引先が早く受け取るしくみ
読み方のおすすめ
- まず全体をつかみたい → 要旨と、各章の「ひとことで言うと」だけを読む
- 手段を比べたい → 第1章の「4つの道」と第6章へ
- 費用を知りたい → 第8章「お金の実態」へ
EXECUTIVE SUMMARY
要旨
この白書は、売掛金などの債権を早くお金に変える「債権流動化」を、証券化市場の調査、法務省の登記統計、でんさいネット、金融庁の公表資料、上場会社の開示、そして各社の公開情報をもとに整理したものです。ねらいは、債権を持つ会社と、それを支える金融の担い手が「どんな手段があり」「どこまで使われ」「何に気をつけるか」を1冊でつかめるようにすることです。
- 01大きな証券化は、売掛金には届いていない
証券化の発行額は2006年度の約9.8兆円から2025年度は約3.9兆円。中身は住宅ローンとショッピング・クレジットが中心で、中小企業の売掛金を束ねる証券化は統計上ほとんど見えません。
- 02中小企業の流動化は「電子」と「取引の中」へ
でんさいの譲渡は2025年に185万件・9.3兆円。BtoBの掛け払いも、NP掛け払いの取扱高が2026年3月期に3,438億円(前期比+38.5%)と伸びています。
- 03担保のルールが変わる
2026年5月に企業価値担保権が始まり、2025年6月には譲渡担保法が公布されました。売掛金や在庫を「売る」「担保にする」ルールが、この数年で大きく整えられています。
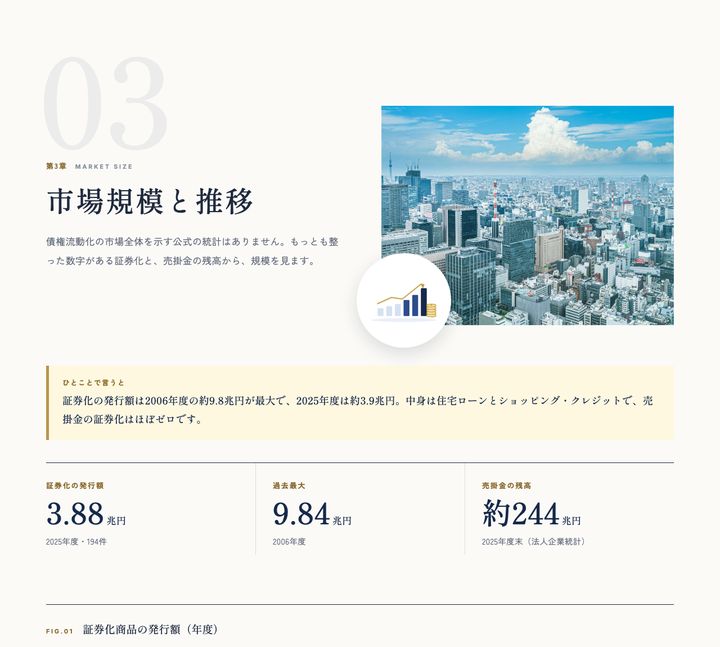
第3章MARKET SIZE
市場規模と推移
債権流動化の市場全体を示す公式の統計はありません。もっとも整った数字がある証券化と、売掛金の残高から、規模を見ます。
ひとことで言うと
証券化の発行額は2006年度の約9.8兆円が最大で、2025年度は約3.9兆円。中身は住宅ローンとショッピング・クレジットで、売掛金の証券化はほぼゼロです。
証券化の発行額
3.88兆円2025年度・194件過去最大
9.84兆円2006年度売掛金の残高
約244兆円2025年度末(法人企業統計)出典を見る
日本証券業協会・全国銀行協会「証券化市場の動向調査」(年度)。アレンジャーなどからの任意の報告の集計で、市場全体を数え上げたものではありません
出典を見る
日本証券業協会・全国銀行協会「証券化市場の動向調査」(年度)
売掛金は、証券化の外にある
2025年度の証券化のうち、ショッピング・クレジットが約2.4兆円(61.4%)、住宅ローンが約1.3兆円でした。売掛金・商業手形を裏付けとする単発の証券化は、2022年度から4年続けてゼロです。
売掛債権を束ねたABCPなどのプログラム型の調査は2021年10月で公表が終わっており、最近の規模は公的な統計では追えません。中小企業の売掛金の流動化は、証券化ではなく、ファクタリング・でんさい・掛け払いなどの形で進んでいます。
CONTINUE READING
続きの第4章〜第12章は、
登録してお読みいただけます。
- 04手段ごとの数字
- 05需要の構造
- 06手段別の深掘り
- 07業界の構造と企業マップ
- 08お金の実態
- 09ルールと規制
- 10業界が抱える課題
- 11これからの展望
- 12立場別の打ち手
FAQ
よくある質問
- PDは債権を買い取るサービスですか?
- いいえ。PDは売掛金を買い取るファクタリングではなく、取引の時点で買う会社が分割で払い、売る会社には早期に入金される分割払いのサービスです。
- でんさいとPDは一緒に使えますか?
- 支払いの方法や条件は取引ごとに違います。個別にご相談ください。
GLOSSARY
この白書に出てくる言葉
- 債権流動化
- 売掛金などの債権を、入金日より前にお金に変えること。
- 証券化
- 債権を束ねて、投資家に売る形で資金化すること。
- 真正譲渡
- 債権を担保ではなく、本当に売ったと認められること。
- ABL
- 売掛金や在庫を担保にした融資。
- 企業価値担保権
- 会社の将来の財産を含む総財産を一体として担保にする制度。2026年5月に開始。
- でんさい
- 手形の代わりの電子記録債権。譲渡・割引・分割ができる。
- SCF
- サプライチェーン・ファイナンス。支払う会社の信用で取引先が早く受け取るしくみ。
FREE
債権流動化白書 2026を、
いますぐ無料で。
MORE WHITEPAPERS