
- 約1.8兆円
- 後払い決済の決済額(2024年度、推計)
- 3,439億円
- NP掛け払いの取扱高(2026年3月期)
- 約6.7万件
- 後払い決済の相談(2025年度)
- 全12章
- はじめての方向け解説つき
ABOUT THIS PAPER
BNPLのいまを、
12の章で。
日本クレジット協会の統計、内閣府 消費者委員会の報告書、国民生活センターの相談件数、ネットプロテクションズ・ラクーン・マネーフォワード・メルカリなどの有価証券報告書、e-Govの割賦販売法の条文をもとに、日本のBNPL(あと払い決済)を全12章で整理しました。はじめての方向けの解説つき。あと払いを導入する会社と、使う会社の方に向けた資料です。
WHAT YOU'LL LEARN
この白書でわかること
- 01
3分でわかるBNPL(立て替えて、あとで払うしくみ)
- 02
個人向けのあと払いと、会社同士の掛け払いの数字
- 03
売り手が払う手数料(0.5〜3.5%前後)と、任せられる手間
- 04
割賦販売法の対象・対象外と、会社同士の適用除外
- 05
消費者トラブルの増加と、これからのルールの見直し
PREVIEW
中身を、少しだけ。
CONTENTS
もくじ
- 00はじめての方へ3分でわかる
- 01BNPLとは
- 02歴史
- 03市場規模と推移
- 04個人向けのBNPL
- 05法人向けのBNPL
- 06しくみとお金の流れ
- 07手数料と費用
- 08海外のBNPL
- 09ルールと規制
- 10業界が抱える課題
- 11これからの展望
- 12立場別の打ち手
FREE PREVIEW
登録なしで読める部分
全12章のうち、「はじめての方へ」と要旨、第3章、よくある質問を、そのままお読みいただけます。続きの章は、3つのご入力で全文をお読みいただけます。
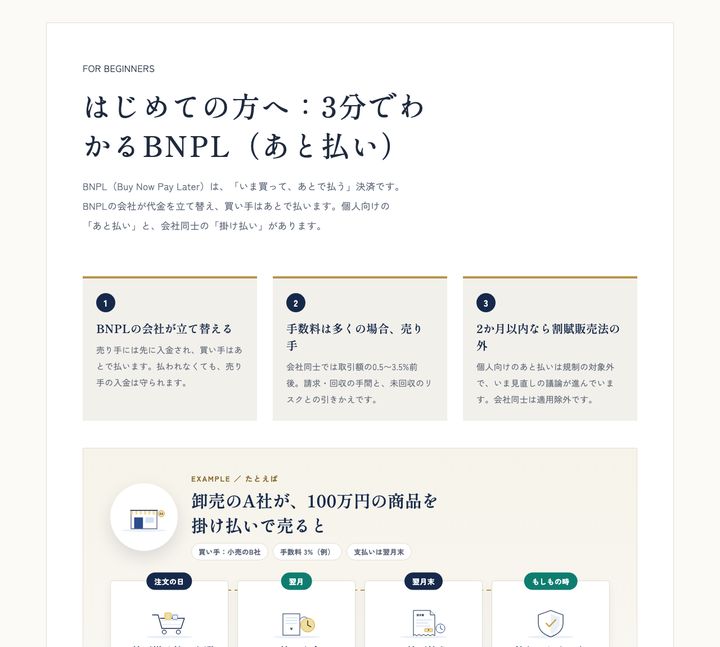
FOR BEGINNERS
はじめての方へ:3分でわかるBNPL(あと払い)
BNPL(Buy Now Pay Later)は、「いま買って、あとで払う」決済です。BNPLの会社が代金を立て替え、買い手はあとで払います。個人向けの「あと払い」と、会社同士の「掛け払い」があります。
売り手には先に入金され、買い手はあとで払います。払われなくても、売り手の入金は守られます。
会社同士では取引額の0.5〜3.5%前後。請求・回収の手間と、未回収のリスクとの引きかえです。
個人向けのあと払いは規制の対象外で、いま見直しの議論が進んでいます。会社同士は適用除外です。
EXAMPLE / たとえば
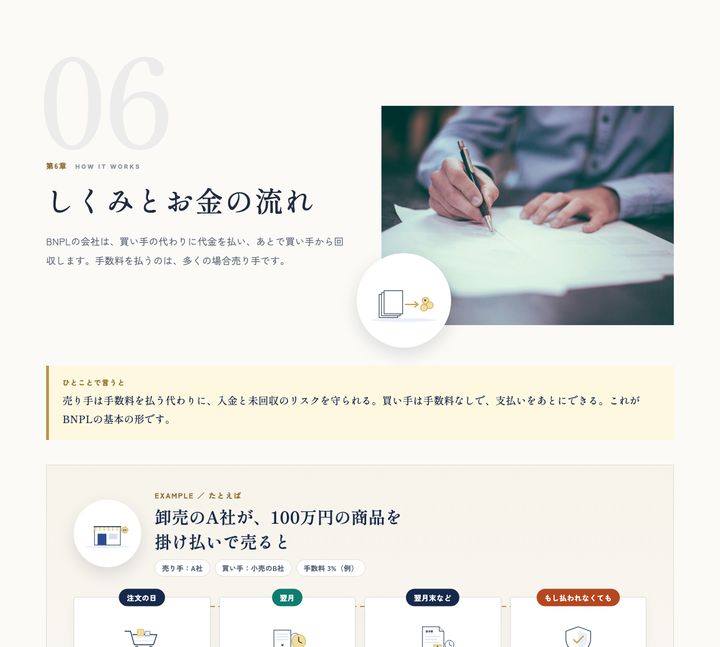
卸売のA社が、100万円の商品を
掛け払いで売ると
- 注文の日B社が掛け払いを選ぶ
BNPLの会社がB社を審査する
審査はおまかせ - 翌月A社に入金
手数料3万円を引いて立て替え
+97万円 - 翌月末B社が払う
BNPLの会社がB社に請求する
支払いはあとに - もしもの時払われなくても
A社の入金は守られる
回収もおまかせ
請求・入金確認・督促・未回収を、まとめて任せられます。
手数料なしで、翌月末などにまとめて払えます。
一括ではなく分けて払うサービスもあります。
わかりやすくするための例です。手数料の率や入金の時期は、サービスと契約で変わります。
この白書に出てくる言葉
いま買って、あとで払う決済
会社同士で、あとでまとめて払う
BNPLの会社が先に払うこと
サービスを通った金額の合計
カードや分割払いのルールを決めた法律
何回かに分けて払うこと
読み方のおすすめ
- まず全体をつかみたい → 要旨と、各章の「ひとことで言うと」だけを読む
- 会社同士の使い方を知りたい → 第5章「法人向けのBNPL」と第7章「手数料と費用」へ
- ルールを知りたい → 第9章「ルールと規制」へ
EXECUTIVE SUMMARY
要旨
この白書は、日本のBNPL(Buy Now Pay Later/あと払い決済)を、日本クレジット協会の統計、内閣府 消費者委員会の報告書、国民生活センターの相談件数、各社の有価証券報告書、e-Gov法令検索の条文をもとに整理したものです。個人向けのあと払いと、会社同士の掛け払いの両方を扱い、売る会社と買う会社が「どう使い分けるか」を1冊でつかめるようにしました。
後払い決済の市場
約1.8兆円国内の後払い決済の決済額(2024年度)。消費者委員会の資料に載った民間調査の推計
NP掛け払いの取扱高
3,439億円会社同士のあと払い(2026年3月期)。5年で約4.6倍
後払い決済の相談
約6.7万件2025年度の消費生活相談。2021年度の約3倍
- 01BNPLは「2か月以内」だから、割賦販売法の外にある
請求書型のあと払いは、2か月以内に払うしくみのため割賦販売法の規制の対象外です。会社同士の取引は、そもそも同法の適用除外です。
- 02伸びているのは、会社同士のあと払い
ネットプロテクションズの取扱高では、個人向けのNP後払いが横ばいの一方、会社同士のNP掛け払いが5年で約4.6倍に伸びました。
- 03個人向けは、ルールの見直しが始まった
消費者委員会の専門調査会は2026年9月の報告書で、後払い決済の消費者保護の在り方を検討すべきとしました。
第3章MARKET SIZE
市場規模と推移
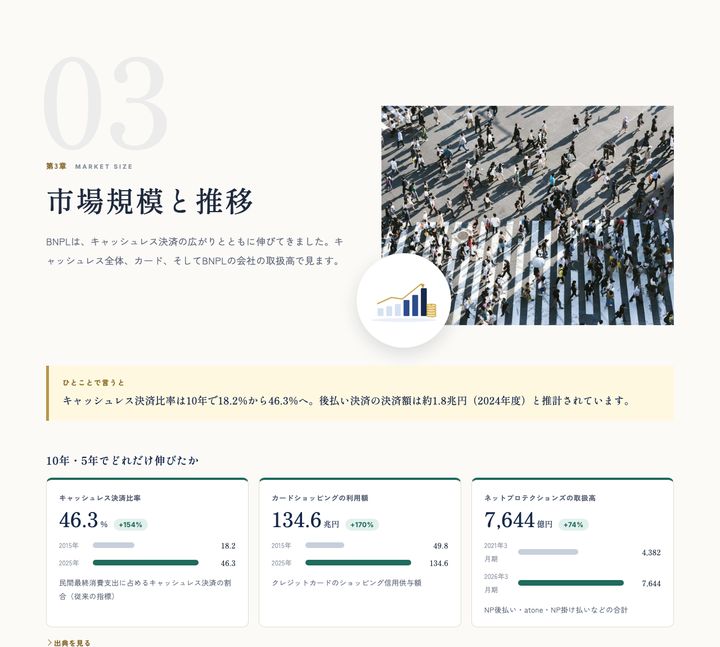
BNPLは、キャッシュレス決済の広がりとともに伸びてきました。キャッシュレス全体、カード、そしてBNPLの会社の取扱高で見ます。
ひとことで言うと
キャッシュレス決済比率は10年で18.2%から46.3%へ。後払い決済の決済額は約1.8兆円(2024年度)と推計されています。
10年・5年でどれだけ伸びたか
キャッシュレス決済比率
民間最終消費支出に占めるキャッシュレス決済の割合(従来の指標)
カードショッピングの利用額
クレジットカードのショッピング信用供与額
ネットプロテクションズの取扱高
NP後払い・atone・NP掛け払いなどの合計
出典を見る
日本クレジット協会「日本のクレジット統計 2025年版」(経済産業省の公表値の転載を含む)、ネットプロテクションズホールディングス 有価証券報告書(各期)
出典を見る
日本クレジット協会「日本のクレジット統計 2025年版」。経済産業省の公表値。2020年は同省の資料の本文から当社が算出
出典を見る
日本クレジット協会「日本のクレジット統計 2025年版」(指定信用情報機関の登録データによる集計)
後払いのまわりの数字
後払い決済
約1.8兆円国内の後払い決済の決済額(2024年度)。同じ時期のコード決済は約13.5兆円、電子マネーは約6.2兆円。消費者委員会の資料に載った矢野経済研究所の推計です。
カードの2か月以内払い
94.5%カード発行26社のショッピング111.9兆円のうち、2か月以内に払うものの割合(2025年、当社計算)。割賦販売法の対象外の払い方が大半です。
キャッシュレスの国内指標
58.0%経済産業省が2025年分から加えた、国内の消費に合わせた指標(2025年)。
後払い決済の決済額は民間調査の推計で、国の統計ではありません。クレジットカードの統計には、請求書型のあと払い(BNPL)は含まれません。
CONTINUE READING
続きの第4章〜第12章は、
登録してお読みいただけます。
- 04個人向けのBNPL
- 05法人向けのBNPL
- 06しくみとお金の流れ
- 07手数料と費用
- 08海外のBNPL
- 09ルールと規制
- 10業界が抱える課題
- 11これからの展望
- 12立場別の打ち手
FAQ
よくある質問
- BNPLと分割払いは同じですか?
- ちがいます。BNPL(あと払い)は、多くの場合あとで一括で払う形で、手数料は売り手が払います。分割払いは、何回かに分けて払う形で、手数料や保証料を買い手が払う形が多くあります。
- 会社同士のあと払いに、割賦販売法はかかりますか?
- 割賦販売法 第35条の3の60により、営業のための取引には信用購入あっせんの規定が適用されません。個人向けとは扱いが違います。
GLOSSARY
この白書に出てくる言葉
- BNPL
- Buy Now Pay Later。いま買って、あとで払う決済。
- あと払い(後払い決済)
- BNPLの会社が代金を立て替え、買い手があとで払うしくみ。
- 掛け払い
- 会社同士の取引で、締めてあとでまとめて払うこと。
- 取扱高(GMV)
- サービスを通った決済の金額の合計。
- 包括信用購入あっせん
- カードなどで、2か月を超えて払う形の立て替え。割賦販売法の対象。
- 少額包括信用購入あっせん
- 極度額10万円以下のあと払いを営むための登録制度(2021年4月から)。
- PIO-NET
- 全国の消費生活センターの相談を集めたデータベース。
FREE
BNPL白書 2026を、
いますぐ無料で。
MORE WHITEPAPERS