
- 7,613億円
- 国内スタートアップの資金調達額(2025年)
- 29,320先
- 公庫の創業融資(2025年度)
- 20の方法
- 出資・融資・RBF・ABL・リースなど
- 全28章
- はじめての方向け解説つき
ABOUT THIS PAPER
スタートアップ資金調達のいまを、
28の章で。
金融庁の有識者会議の資料、日本政策金融公庫、ベンチャーエンタープライズセンター、日本証券業協会、全国信用保証協会連合会、リース事業協会、第二種金融商品取引業協会、日本STO協会などの公表資料と、e-Gov法令検索の条文をもとに、スタートアップと創業期の会社の資金調達を全28章・6部で整理しました。出資・融資・売上や資産を使う方法・補助金・支払いの工夫まで、20の方法を比べられます。はじめての方向けの解説つき。
WHAT YOU'LL LEARN
この白書でわかること
- 01
3分でわかる資金調達(借りる・出資・もらう・持っているものを替える・支払いの工夫)
- 02
20の方法を横に並べた比較表と、段階ごとの地図
- 03
エンジェル・J-KISS・VC・公庫・保証・ベンチャーデットの数字と条件
- 04
RBF・ABL・債権流動化・リース・社債・クラウドファンディング・STO
- 05
キャップテーブルのシミュレーションと、知っておきたいルールと税
PREVIEW
中身を、少しだけ。
CONTENTS
もくじ
- 00はじめての方へ3分でわかる
- 01スタートアップの資金調達とは
- 02歴史
- 03市場規模と推移
- 04お金を出す人たちの地図
- 05ステージ別の調達マップ
- 06自己資金と創業メンバー
- 07エンジェル投資家
- 08J-KISSと転換型の証券
- 09ベンチャーキャピタル
- 10CVC・事業会社からの出資
- 11株式投資型クラウドファンディング
- 12セキュリティトークン(STO)
- 13日本政策金融公庫
- 14信用保証と銀行融資
- 15ベンチャーデットと資本性ローン
- 16社債・メザニン
- 17融資型クラウドファンディング
- 18RBF(売上に連動して返す)
- 19ABL(在庫・売掛金を担保に)
- 20債権流動化とファクタリング
- 21リース・割賦・セール&リースバック
- 22購入型クラウドファンディングと前受け
- 23補助金・助成金
- 24お金を使わずに伸ばす
- 25調達のシミュレーション
- 26ルールと税
- 27出口(イグジット)
- 28よくある失敗と、これから
FREE PREVIEW
登録なしで読める部分
全28章のうち、「はじめての方へ」と要旨、第3章、よくある質問を、そのままお読みいただけます。続きの章は、3つのご入力で全文をお読みいただけます。
FOR BEGINNERS
はじめての方へ:3分でわかるスタートアップの資金調達
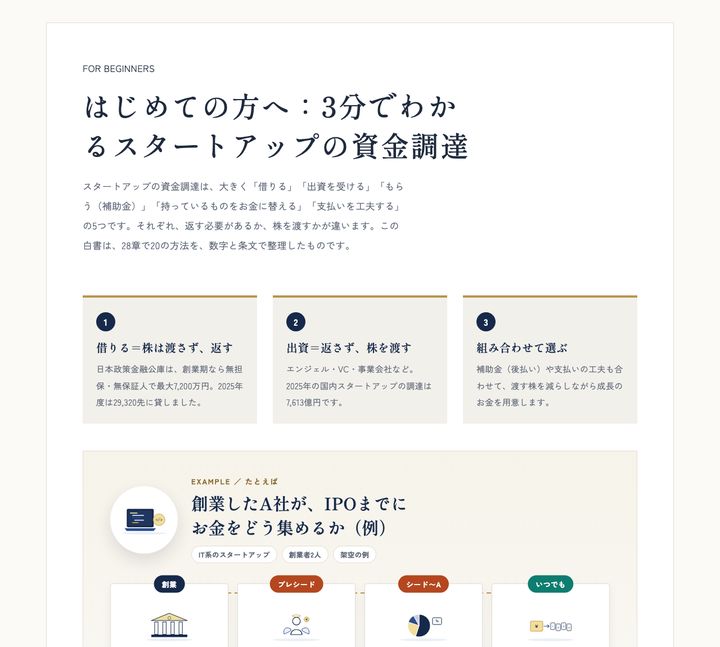
スタートアップの資金調達は、大きく「借りる」「出資を受ける」「もらう(補助金)」「持っているものをお金に替える」「支払いを工夫する」の5つです。それぞれ、返す必要があるか、株を渡すかが違います。この白書は、28章で20の方法を、数字と条文で整理したものです。
日本政策金融公庫は、創業期なら無担保・無保証人で最大7,200万円。2025年度は29,320先に貸しました。
エンジェル・VC・事業会社など。2025年の国内スタートアップの調達は7,613億円です。
補助金(後払い)や支払いの工夫も合わせて、渡す株を減らしながら成長のお金を用意します。
EXAMPLE / たとえば
創業したA社が、IPOまでに
お金をどう集めるか(例)
- 創業自己資金+公庫
資本金500万円、公庫から1,000万円
株はそのまま - プレシードエンジェル
J-KISSで2,000万円
株をあとで渡す - シード〜AVC
1億円、5億円と出資を受ける
株を20%ずつ - いつでも支払いの工夫
広告・開発の支払いを分けてランウェイをのばす
株は渡さない
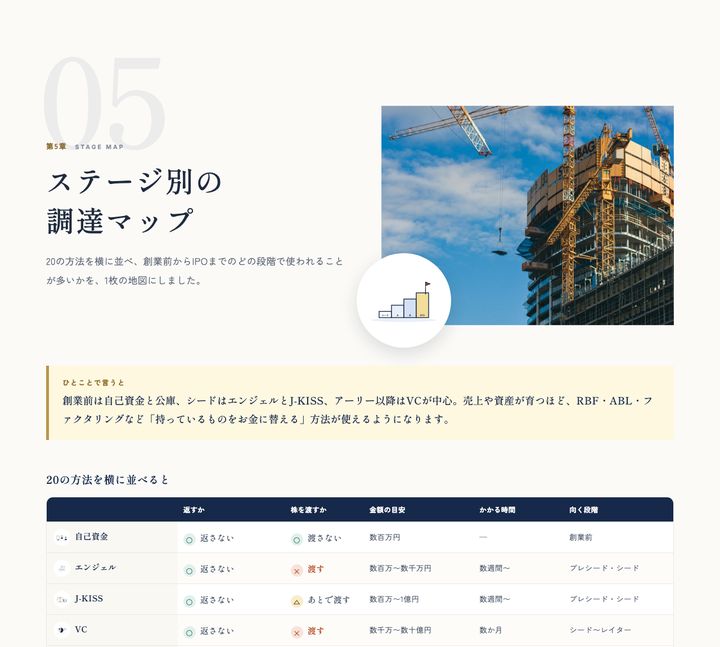
創業前は融資、シードはエンジェル、アーリー以降はVCが中心です。
出資は株、融資は返済、補助金は使い道の条件。
調達には半年ほど。手元のお金が1年を切る前に動きます。
わかりやすくするための架空の例です。
この白書に出てくる言葉
返さないかわりに株を渡す
株を渡さないかわりに返す
株価を決めずに出資を受ける契約
集めたお金でまとめて出資する投資家
株が増えて持株比率が下がること
手元のお金が尽きるまでの期間
読み方のおすすめ
- まず全体をつかみたい → 要旨と第1章・第5章を読む
- 方法を比べたい → 第5章の、方法を横に並べた表へ
- 具体的に計算したい → 第25章のシミュレーションへ
EXECUTIVE SUMMARY
要旨
この白書は、日本のスタートアップと創業期の会社の資金調達を、金融庁・日本政策金融公庫・ベンチャーエンタープライズセンター・日本証券業協会・東京証券取引所などの公表資料と、e-Gov法令検索の条文をもとに、全28章・6部で整理したものです。エンジェル、J-KISS、ベンチャーキャピタル、公庫の創業融資、信用保証、ベンチャーデットから、RBF、ABL、債権流動化とファクタリング、リース、社債、クラウドファンディング、セキュリティトークン、補助金、支払いの工夫まで。「お金の集め方」と「その代わりに手放すもの」を1冊でつかめるようにしました。
国内スタートアップの資金調達
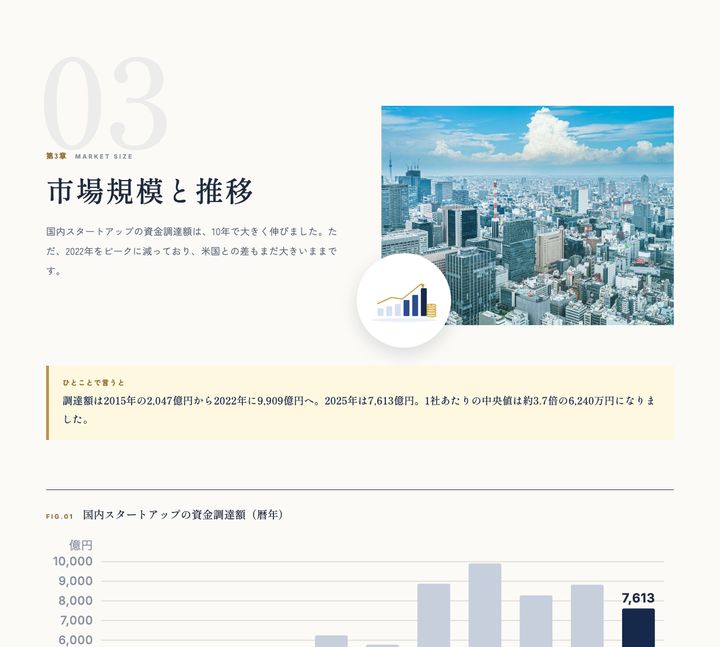
7,613億円2025年。2015年の2,047億円から約3.7倍、2022年の9,909億円がピーク
公庫の創業融資
29,320先日本政策金融公庫の創業前・創業後1年以内の融資(2025年度、1,681億円)
スタートアップの新規上場
31社2025年。2015年以降で最も少なく、出口はM&Aへ広がっています
- 01出資は伸びたが、まだ「米国の10分の1」
調達額は10年で約3.7倍になりましたが、GDPに対する割合は日本0.11%、米国1.07%です。
- 02創業の資金は、まだ「借りる」が中心
公庫の調査では、開業時の資金調達の平均1,219万円のうち67.9%が金融機関などからの借入、22.9%が自己資金でした。
- 03「何を手放すか」で選ぶ
出資は返さなくてよい代わりに株を渡し、借入は株を渡さない代わりに返します。補助金はもらえますが後払いです。段階に合わせた組み合わせが鍵になります。
第3章MARKET SIZE
市場規模と推移
国内スタートアップの資金調達額は、10年で大きく伸びました。ただ、2022年をピークに減っており、米国との差もまだ大きいままです。
ひとことで言うと
調達額は2015年の2,047億円から2022年に9,909億円へ。2025年は7,613億円。1社あたりの中央値は約3.7倍の6,240万円になりました。
出典を見る
金融庁「VCを取り巻く環境」(ベンチャーキャピタルに関する有識者会議 第4回 資料1、2026年6月18日)。元はスピーダの調査(Japan Startup Finance 2025)。過去の値は集計のたびに見直されます
10年でどれだけ伸びたか
調達額の合計
国内スタートアップの資金調達額
1社あたり(中央値)
まん中の会社の調達額
スタートアップの数
国の計画の集計
出典を見る
金融庁「VCを取り巻く環境」(ベンチャーキャピタルに関する有識者会議 第4回 資料1、2026年6月18日)。元はスピーダの調査、一般社団法人日本経済団体連合会「スタートアップ・エコシステム レビューブック2026」、経済産業省の資料
出典を見る
金融庁「VCを取り巻く環境」(ベンチャーキャピタルに関する有識者会議 第4回 資料1、2026年6月18日)。元はスピーダの調査
出典を見る
経済産業省の資料(元は CB Insights)
ユニコーン
8社評価額10億ドル以上の未上場の会社(2026年3月時点)。計画を作った2021年の6社から2社増えました。目標は100社です。
大学発ベンチャー
5,074社大学の研究から生まれた会社(2024年度)。計画時の3,305社から約1.5倍。
対GDP比
日本 0.11%米国は1.07%。経済の大きさに比べた出資の量は、まだ約10分の1です。
ユニコーンは、評価額10億ドル以上の未上場の会社として数えています(集計元により定義が少し違います)。
CONTINUE READING
続きの第4章〜第28章は、
登録してお読みいただけます。
- 04お金を出す人たちの地図
- 05ステージ別の調達マップ
- 06自己資金と創業メンバー
- 07エンジェル投資家
- 08J-KISSと転換型の証券
- 09ベンチャーキャピタル
- 10CVC・事業会社からの出資
- 11株式投資型クラウドファンディング
- 12セキュリティトークン(STO)
- 13日本政策金融公庫
- 14信用保証と銀行融資
- 15ベンチャーデットと資本性ローン
- 16社債・メザニン
- 17融資型クラウドファンディング
- 18RBF(売上に連動して返す)
- 19ABL(在庫・売掛金を担保に)
- 20債権流動化とファクタリング
- 21リース・割賦・セール&リースバック
- 22購入型クラウドファンディングと前受け
- 23補助金・助成金
- 24お金を使わずに伸ばす
- 25調達のシミュレーション
- 26ルールと税
- 27出口(イグジット)
- 28よくある失敗と、これから
FAQ
よくある質問
- 創業したばかりで、まず何から考えればいいですか?
- 自己資金と、日本政策金融公庫の創業融資(無担保・無保証人で最大7,200万円)から考えるのが一般的です。急な成長をめざしVCの出資を受けるかどうかは、事業の形で決めます。
- J-KISSと普通株での出資は、どちらがいいですか?
- J-KISSは評価額の決定を先送りでき、手続きが軽いのが利点です。評価額をはっきりさせたい、投資家の数が多いなどの場合は、株での出資が向くこともあります。
- 経営者保証なしで借りられますか?
- 創業5年未満の法人なら、信用保証協会のスタートアップ創出促進保証(最大3,500万円)や、公庫の経営者保証免除特例などがあります。
- 補助金は、もらってから使えますか?
- 多くは後払いです。先に自分で払い、事業の報告と検査のあとに受け取ります。つなぎ融資などで、その間のお金を用意します。
GLOSSARY
この白書に出てくる言葉
- プレマネー・ポストマネー
- 出資を受ける直前・直後の会社の価値。ポストマネー=プレマネー+調達額。
- 希薄化
- 新しい株が発行されて、既存の株主の持株比率が下がること。
- キャップテーブル
- 株主ごとの持株数と持株比率の表。
- 優先株式
- 配当や残余財産の分配で、普通株式より先に受け取れる権利などがついた株(会社法108条)。
- 残余財産の優先分配
- 解散・清算のとき、優先株主が普通株主より先に一定額を受け取る権利。
- ダウンラウンド
- 前回より低い株価での資金調達。
- バーンレート・ランウェイ
- 1か月に減るお金と、手元のお金が尽きるまでの期間。
- J-KISS
- 株価を決めずに出資を受け、次の調達で株に替える新株予約権の契約のひな型。
- ユニコーン
- 評価額10億ドル以上の未上場の会社。
- 経営者保証
- 会社の借入を、経営者個人が保証すること。
- 少人数私募
- 勧誘の相手が49名以下の、開示が免除されうる株の発行。
- イグジット
- 株を現金化する出口。主にIPOとM&A。
FREE
スタートアップ資金調達白書 2026を、
いますぐ無料で。
MORE WHITEPAPERS