
01
ふだんの買い物を分けたい人に
クレジットカードの分割払い
楽天カード・三井住友カード・JCBの3社とも、回数ごとの手数料を公式ページで公開していました。手数料が自分で計算でき、利用枠の中なら買うたびの申し込みも要りません。12回の手数料は100円あたり8.16〜10.02円でした。
- 効果
- 利用枠の中で、3回から分けられる
- 手間
- 買うときに回数を伝えるだけ
- 向く場面
- 数万〜数十万円の買い物
分割払いって、そもそもどういう払い方?
買った物の代金を、何か月かに分けて少しずつ払う方法です。そのかわり、多くの場合は手数料が加わります。
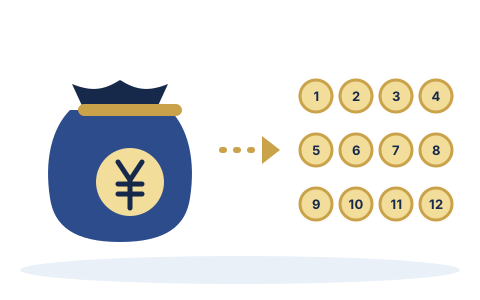
分割払いは、買った物やサービスの代金を、何回かに分けて払う方法です。たとえば12万円の買い物を12回に分ければ、毎月1万円ずつ払っていくことになります。
ふつうの買い物は、代金をその場か、カードの引き落とし日に1回で払います。これを一括払い(1回払い)といいます。分割払いは、その1回分を何か月かに広げる払い方です。
欲しい物が12万円。手元のお金では足りないので、友だちがお店に12万円を立て替えてくれた。あなたは友だちに毎月1万円ずつ返す。そのお礼として、少し上乗せして返す。
カードの分割払いは、この「友だち」がカード会社になった形です。お店にはカード会社がまとめて払い、あなたはカード会社に分けて返します。上乗せのお礼にあたるのが、分割の手数料です。
カードの分割払いのお金の流れ
 あなた買い手
1カードで買う分割を選ぶ
3毎月分けて払う手数料つき
2代金をまとめて払うあとで一括
 お店売り手あなたカードで買う分割を選ぶお店お店あなた毎月分けて払う手数料つきカード会社
お金の動き書類・申込み
当社作成。点線は書類や手続き、実線はお金の動きです。お店への入金の時期は、お店とカード会社の契約で決まります。
支払い方法を聞かれたら「分割で、12回」のように回数を伝えます。ネットなら画面で回数を選びます。
お店には、カード会社から代金がまとめて入ります。お店は分割を気にせず売れます。
代金を回数で割った額に、手数料を足した額が、毎月の引き落とし日に口座から引かれます。
12回なら12か月で終わりです。
12万円を払うとき
一括払い
12万円を1回
その月に全額が出ていく
分割払い
月1万円×12回
毎月の負担が小さい
当社作成。12万円÷12回=1万円。分割払いの毎月の額は、これに手数料が加わります。
見くらべると、分割払いの良いところと気をつけるところが見えてきます。毎月の負担は軽くなるけれど、手数料の分だけ合計は増える。分割払いのことは、ほぼこの1文に集まっています。
「あとで払う」という意味では、後払いや掛け払いも似ています。違いは何回で払うかです。後払いは商品のあとに1回で払う方法、掛け払いは会社どうしで月ごとにまとめて1回で払う方法です。最近よく聞くBNPL(今買って、あとで払う)は、後払いや分割払いをスマホで手軽にしたサービスの呼び名です。
リボ払いも分割払いの仲間に見えますが、決め方が違います。分割払いは回数を決めますが、リボ払いは毎月払う額を決めます。買い物が増えても毎月の額は大きく変わらないかわりに、残高が減りにくく、手数料が長くかかりやすい払い方です。
分割払いは「何回かに分けて払う」こと。毎月は軽くなりますが、手数料の分だけ合計は増えます。
「実質年率」「割賦」って、読み方からしてむずかしい…
どれも中身は単純です。分割払いでよく出てくる言葉を、ひとことずつ表にしました。
分割払いを調べると、ふだん使わない言葉がたくさん出てきます。この記事で使う言葉を、先にまとめておきます。
分割払いでよく出てくる言葉
| 言葉 | ひとことで言うと |
|---|---|
| 一括払い | 1回でまとめて払う |
| 分割払い | 回数を決めて分けて払う |
| リボ払い | 毎月の額を決めて払う |
| 割賦(かっぷ) | 分割払いの法律の言い方 |
| 分割手数料 | 分けて払うための料金 |
| 実質年率 | 手数料の1年あたりの率 |
| 信販会社 | 立て替えが本業の会社 |
| 与信・審査 | 払える人か調べること |
| 利用枠 | カードで使える上限 |
| 一括入金 | 売り手が全額をまとめて受取 |
当社作成。言葉の意味は、この記事で使う意味に絞ってやさしく言いかえています。
分割払いの手数料は、実質年率(じっしつねんりつ)という形で示されます。「お金を1年借りたら、何%の手数料になるか」に直した率です。カード会社の公式ページには、回数ごとの実質年率が表で出ています。
ただ、実質年率をそのまま代金にかけても、手数料の額にはなりません。毎月少しずつ返すので、借りている額がだんだん減っていくからです。そこでカード会社は「利用代金100円あたり◯円」という表も出しています。こちらを使えば、掛け算だけで手数料が出せます。くわしくは手数料の章で説明します。
手数料の2つの表し方
実質年率
15.00%(年あたり)
ほかの借入れと比べやすい
100円あたり
16.32円(24回)
掛け算で手数料が出る
出典:楽天カード「分割払い」のカード利用時に分割払いを指定した場合の表(2026年11月11日確認)。
割賦は、分割払いを指す少しかたい言葉です。分割払いのルールを決めた法律も「割賦販売法」といいます。売り手が自分で代金を分けて受け取ることを「自社割賦」と呼ぶこともあります。
信販会社は、買い物の代金を立て替えて、あとで分けて返してもらうのが本業の会社です。カードを出している会社もあれば、販売店と組んでローンを出す会社もあります。
手数料は「実質年率」で比べ、「100円あたり◯円」で計算する。この2つがわかれば、分割払いの表は読めます。
分割払いって、クレジットカードの話じゃないの?
カードはその一つです。販売店で組むローン、会社どうしの分割サービス、お店が自分で分ける自社割賦など、ほかにも方法があります。
「分割払い」と聞くと、クレジットカードの分割を思いうかべる人が多いと思います。でも、代金を分けて払う方法はカードだけではありません。だれが代金を立て替えるかで、大きく5つに分けられます。
代金を分けて払う5つの方法
← 表は横に動かして読めます
| 方法 | 立て替える人 | 主な場面 |
|---|---|---|
| カードの分割 | カード会社 | ふだんの買い物 |
| ショッピングクレジット | 信販会社 | 車・家電・教室 |
| 企業間の分割サービス | 間に入る会社 | 会社どうしの支払い |
| 自社割賦 | 売り手自身 | お店との直接の約束 |
| 融資(参考) | 銀行など | お金を借りて一括 |
当社作成。融資は分割払いではありませんが、「あとで分けて返す」という点で比べられることが多いので並べました。
次の図で、それぞれのお金の流れを見ていきます。見るところは2つだけです。お店(売り手)にはだれがいつ払うのか、あなた(買い手)はだれに分けて払うのか、です。
手元のカードで、買うときに回数を選ぶ方法です。カードを作るときに一度だけ審査があり、その後は利用枠の範囲なら、申し込みなしで何度でも分割にできます。買ったあとで1回払いを分割に変えられるカードもあります(あとから分割)。
流れは前の章の図のとおりです。お店にはカード会社がまとめて払い、あなたはカード会社に毎月分けて払います。
車や家電、習い事など、その買い物1件のために、販売店で申し込むローンです。「ショッピングローン」とも呼ばれます。法律では「個別信用購入あっせん」といいます。カードは使いません。
ショッピングクレジットのお金の流れ
あなた買い手1申込書を書く買うとき
4毎月分けて払う手数料つき
2申し込みを送る販売店から
3代金を立て替える審査のあと
販売店売り手あなた申込書を書く買うとき販売店販売店申し込みを送る販売店から信販会社販売店あなた毎月分けて払う手数料つき信販会社お金の動き書類・申込み
当社作成。販売店が信販会社と契約(加盟店)していることが前提です。手数料や回数は、販売店と信販会社の条件で決まります。
カードとの大きな違いは、買い物のたびに申し込みと審査があることです。そのかわり、カードの利用枠をこえる大きな買い物にも使われます。
会社どうしの支払いを分けるためのサービスです。間に入る会社が売り手に代金を払い、買い手の会社はその会社へ分けて払うのが基本の形です。売り手が加盟して使う型と、買い手だけで申し込める型があります。
企業間の分割払いサービスのお金の流れ
あなたの会社買い手1請求書を出す
2分割を申し込む審査あり
4毎月分けて払う手数料や保証料
3代金をまとめて払う
取引先売り手取引先請求書を出すあなたの会社あなたの会社分割を申し込む審査あり間に入る会社取引先あなたの会社毎月分けて払う手数料や保証料間に入る会社お金の動き書類・申込み
当社作成。だれが申し込むか、売り手にいつ入金されるかは、サービスによって違います。
各サービスの手数料や回数の比べ方は、BtoBの分割払いサービス比較にまとめています。この記事では、全体の中での位置だけ押さえておきましょう。
カード会社も信販会社も通さず、売り手が自分で代金を分けて受け取る方法です。「自社ローン」とも呼ばれます。買い手は、お店に直接、毎月払います。
自社割賦のお金の流れ
あなた買い手1分割で買う約束契約を結ぶ
2商品を渡す
3毎月分けて払うお店に直接
お店売り手あなた分割で買う約束契約を結ぶお店お店商品を渡すあなたあなた毎月分けて払うお店に直接お店お金の動き書類・申込み
当社作成。払われないときの損や、回収の手間はお店が自分で負います。
お店にとっては、代金が少しずつしか入らず、払われない心配も自分で持つ形です。くわしくは自社割賦(自社ローン)とは?で説明しています。
銀行などからお金を借りて、代金はお店に一括で払い、借りたお金を毎月返す方法です。毎月返すので分割払いと似ていますが、お店への支払いは一括で、あなたが返す相手は銀行です。手数料ではなく利息がかかります。
融資で払うときのお金の流れ
あなた買い手1お金を貸す審査のあと
3毎月返す利息つき
2一括で払う
お店売り手あなたあなた一括で払うお店あなた毎月返す利息つき銀行などお金の動き書類・申込み
当社作成。利息や返す回数は、金融機関の審査と契約で決まります。
分割払いと融資のちがい
分割払い
買い物とセット
使い道は、その買い物だけ
融資
お金を借りる
使い道は契約の範囲で決める
当社作成。どちらが得かは、率・回数・手間で変わります。比べるときは、合計でいくら払うかをそろえて見ます。
日本クレジット協会の統計で、2025年の1年間に使われた額を見てみます。カードのショッピングは約134.6兆円(1回払いも含みます)、ショッピングクレジットは約11.5兆円でした。
ショッピングクレジットは、5年で9.2兆円台から11.5兆円まで増えています。カードで足りない大きな買い物では、販売店で組むローンも今なお使われている、ということです。
分割払いは「だれが立て替えるか」で5つに分かれます。カード会社・信販会社・間に入る会社・お店自身、そして参考として銀行の融資です。
支払いを分ける9つの方法の比較では、金額・回数・費用・手続きを、知りたいことごとに並べ替えて見比べられます。
分割払いって、法律で何か決まっているの?
割賦販売法という法律があります。何回から「分割」とみなすか、カードと個別クレジットをどう呼ぶかが決められています。
分割払いのルールは、主に割賦販売法(かっぷはんばいほう)で決められています。ここでは、言葉の決め方だけを条文から確かめます。細かい義務の中身は扱いません。
割賦販売法での呼び方
| 法律の言葉 | この記事での呼び方 |
|---|---|
| 割賦販売 | お店が自分で分ける |
| 包括信用購入あっせん | カードの分割など |
| 個別信用購入あっせん | ショッピングクレジット |
| ローン提携販売 | お店が保証する借入れ |
出典:e-Gov法令検索「割賦販売法」第2条(2026年11月11日確認)。表の右の列は、当社がやさしく言いかえたものです。
第2条では、お店が代金を「二月以上の期間にわたり、かつ、三回以上に分割して」受け取ることを、割賦販売の条件の一つとしています。2回払いや、1か月だけ待ってもらう払い方は、この意味での割賦販売には入りません。
カードの分割(包括信用購入あっせん)とショッピングクレジット(個別信用購入あっせん)も、契約から2か月を超えない範囲で受け取るものは定義から外されています。つまり法律の上でも、「分割」はある程度の期間をかけて払うものとして扱われています。
条文で確かめた数字(割賦販売法 第2条)
割賦販売法は、主に消費者を守るための法律です。第8条と第35条の3の60では、買う人が「営業のために若しくは営業として」結ぶ契約には、割賦販売や包括信用購入あっせんの章の規定を適用しないと定めています(一部の例外を除きます)。
会社が仕事のために分割で払う場合は、この法律よりも当事者どうしの契約の中身が大事になります。契約書で、回数・手数料・遅れたときの扱いを確かめておきましょう。法律の当てはめは取引の中身で変わるので、迷ったら専門家に相談してください。
法律でいう分割払いは「2か月以上・3回以上」が目安。会社が仕事で買うときは法律の外になることが多く、契約書の中身がたよりです。
分割の回数を増やすと、手数料はどれくらい増えるの?
回数が増えるほど、長くお金を待ってもらうので手数料も増えます。JCBの表では、30万円の手数料は3回で9,030円、24回で59,460円です。
分割の手数料は、待ってもらう期間に対するお礼です。回数が増えるほど、カード会社が立て替えたお金を待つ期間が長くなります。だから、回数が増えると手数料も増えます。
カード会社の公式ページには、回数ごとの「100円あたりの分割手数料」(JCBは1万円あたりの割合)が出ています。手数料は、代金にこの率を掛けるだけで出せます。
たとえば10回払いにします。
JCBの表では、10回は1万円あたり8.43%です。100円あたりなら8.43円です。
10万円なら、100,000円×8.43%=8,430円が手数料です。
(10万円+8,430円)÷10回=毎月の目安は10,843円です。
計算例:10万円をJCBで10回払いにする(実質年率18.00%)
出典:JCB「分割払い」の計算例(2026年11月11日確認)。カードの分割には保証料という項目はなく、加わるのは分割手数料です。JCBの例では、初回の日割りと最終回の端数で、実際の合計は108,211円でした。
JCBの表(実質年率18.00%)を使って、30万円を分けたときの手数料を回数ごとに計算しました。
60回にすると、手数料は代金の半分をこえます(30万円で157,080円)。毎月の額は小さくなっても、合計で見ると大きな差です。回数は「毎月払える額」だけでなく「合計でいくら増えるか」で決めましょう。
実質年率は「1年借りたら何%」の率でした。でも分割払いでは、毎月少しずつ返すので、借りている額はだんだん減っていきます。12回なら、最初は30万円でも、最後の月にはほぼ0円です。
おおまかに言うと、借りている額は平均して最初の半分くらいです。だから年率18%でも、12回の手数料は代金の約10%(JCBの表では10.02%)に収まります。実質年率は、この減り方まで入れて計算した率です。
同じ年率でも、回数で手数料の割合は変わる
3回払い
3.01%(代金に対して)
待つ期間が短い
24回払い
19.82%(代金に対して)
待つ期間が長い
出典:JCB「分割払い」の割賦係数(実質年率18.00%、2026年11月11日確認)。当社計算。
2回払いは、手数料がかからないカードがあります。楽天カードと三井住友カードの公式ページでは、2回払いは手数料不要とされています。ただし、お店で買うときに指定が要るなど、使える場面は限られます。
手数料=代金×(回数ごとの率)。回数が増えるほど率は上がります。合計でいくら増えるかを、先に計算しておきましょう。
カード会社によって、分割の手数料は違うの?
違います。公式ページで見ると、12回払いの手数料は100円あたり楽天カード8.16円、三井住友カード9.84円、JCB10.02円でした。
楽天カード・三井住友カード・JCBの3社の公式ページを、2026年11月11日に開き、分割払いの手数料の表を読みました。書いてあった数字だけを並べています。カードの種類によって率が違う場合があるので、自分のカードの条件も確かめてください。
楽天カード(買うときに分割を指定)
← 表は横に動かして読めます
| 回数 | 実質年率 | 100円あたり |
|---|---|---|
| 3回 | 12.25% | 2.04円 |
| 6回 | 13.75% | 4.08円 |
| 12回 | 14.75% | 8.16円 |
| 24回 | 15.00% | 16.32円 |
| 36回 | 15.00% | 24.48円 |
出典:楽天カード「分割払い」(2026年11月11日確認)。回数は2〜36回。2回払いは手数料なし。
三井住友カード
← 表は横に動かして読めます
| 回数 | 実質年率 | 100円あたり |
|---|---|---|
| 3回 | 14.70% | 2.46円 |
| 6回 | 16.68% | 4.92円 |
| 12回 | 17.69% | 9.84円 |
| 24回 | 17.88% | 19.68円 |
出典:三井住友カード「お支払い方法」(2026年11月11日確認)。回数は3・5・6・10・12・15・18・20・24回。2回払いは手数料なし(取扱店は限られます)。
JCB(実質年率18.00%)
← 表は横に動かして読めます
| 回数 | 1万円あたり | 100円あたり |
|---|---|---|
| 3回 | 301円 | 3.01円 |
| 12回 | 1,002円 | 10.02円 |
| 24回 | 1,982円 | 19.82円 |
| 36回 | 3,015円 | 30.15円 |
| 60回 | 5,236円 | 52.36円 |
出典:JCB「分割払い」(2026年11月11日確認)。公式ページは1万円あたりの表で、100円あたりは当社が換算。回数は3〜60回(店頭は3〜24回)。
JCBの公式ページには、2026年10月1日の利用分から順次、手数料率を18.00%に改定すると書かれていました。すでに18.00%のカードは対象外で、カードの種類によって率が違う場合があるとも書かれています。
計算例:30万円を12回払い(楽天カード・買うときに指定)
当社計算。100円あたり8.16円=8.16%。カードの分割には保証料という項目はありません。実際の毎月の額は、端数の扱いで少し変わります。
計算例:30万円を12回払い(三井住友カード)
当社計算。カードの分割に保証料はなく、分割手数料だけが加わります。
計算例:30万円を12回払い(JCB・18.00%)
当社計算。JCBの公式ページでは、初回の日割りと最終回の端数で実際の額が少し変わるとされています。保証料という項目はありません。
同じ30万円・12回でも、3社の手数料には最大5,580円の差がありました(24,480円と30,060円)。持っているカードが1枚なら比べようがありませんが、2枚あるなら、分割に使うカードを選ぶだけで合計が変わります。
楽天カードは、1回払いで買ったあとに分割へ変えると、実質年率は回数にかかわらず17.64%でした。12回なら100円あたり9.81円で、買うときに指定した8.16円より高くなります。
楽天カードで30万円を12回にするとき
買うときに指定
24,480円(手数料)
実質年率14.75%
あとから分割
29,430円(手数料)
実質年率17.64%
出典:楽天カード「分割払い」(2026年11月11日確認)。当社計算(300,000円×9.81%=29,430円)。
あとから分割は、急な出費のときに助かる仕組みです。ただ、最初から分けると決めている買い物なら、買うときに回数を指定したほうが手数料は小さくなります(楽天カードの場合)。
12回払いの手数料は、100円あたり8.16〜10.02円(3社の公式表)。同じ回数でも、カード会社と指定のタイミングで合計が変わります。
結局、分割払いって得なの?損なの?
合計で見ると、手数料の分だけ損です。そのかわり、手元のお金が残ります。どちらが大事かで決まります。
分割払いは「得か損か」で語られがちですが、見るところは2つです。合計でいくら払うかと、毎月の手元にいくら残るかです。
分割払いのよい点と気をつける点
メリット
手元にお金が残る
毎月の負担が小さい
デメリット
合計が増える
手数料が加わる
当社作成。どちらが大きいかは、買う物と手元のお金しだいです。
計算例:60万円を一括と24回払いで比べる(三井住友カード)
当社計算。三井住友カードの24回は100円あたり19.68円(2026年11月11日確認)。カードの分割に保証料はかかりませんが、手数料で合計は約2割増えます。
60万円を24回に分けると、毎月は約3万円で済みます。そのかわり、合計は11万円あまり増えます。この11万円を「手元にお金を残すための料金」と考えて、払う価値があるかを考えます。
同じ60万円の買い物でも、最初の月に出ていくお金はまったく違います。
会社や家計の資金繰り(お金が足りなくならないように、出入りの時期を合わせること)で見ると、分割払いは「出ていく時期を後ろに広げる」道具です。売上や給料が入る前に大きな支払いが来るとき、手元のお金を守れます。
計算例:手元に80万円、60万円の買い物をすると
当社計算。24回払いは三井住友カードの手数料で計算。カードの分割に保証料はかかりません。そのかわり、24回で合計118,080円の手数料を払います。
分割払いは1件ずつなら軽く見えます。でも何件も重なると、毎月の合計は大きくなります。今いくつの分割が残っているか、カードの明細で確かめておきましょう。
分割払いは「手数料を払って、手元のお金と時間を買う」もの。合計の増え方と、毎月の負担を並べて決めます。
分割払いにすると、毎回審査されるの?
カードは作るときに審査があり、その後は利用枠の中で分割できます。ショッピングクレジットは、買い物のたびに申し込んで審査を受けます。
分割払いでは、立て替える会社が「この人はきちんと払えるか」を調べます。これを審査(与信)といいます。どのタイミングで審査があるかは、分割払いの種類で違います。
審査のタイミングのちがい
カードの分割
作るときに審査
その後は利用枠の中で使う
ショッピングクレジット
買うたびに審査
1件ごとに申し込む
当社作成。審査の条件や結果が出るまでの時間は、各社の判断です。
手持ちのカードか、販売店のローンか、会社向けのサービスかを選びます。
カードなら発行の申し込み、ショッピングクレジットなら販売店で申込書を書きます。
立て替える会社が審査します。条件は会社ごとに決まっていて、くわしくは公開されていないことが多いです。
通れば分割で買えます。通らなければ、ほかの払い方を考えます。
審査の中身や、どれくらいで結果が出るかは、各社の判断です。この記事では条件の具体は書きません。申し込む前に、各社の案内を確かめてください。
会社どうしの分割払いサービスでも、間に入る会社による審査があります。サービスによっては、使うたびに審査を受けます。自社割賦では、お店が自分で相手を見て、分割に応じるかを決めます。
審査をするのはだれ?
← 表は横に動かして読めます
| 方法 | 審査する人 | タイミング |
|---|---|---|
| カードの分割 | カード会社 | カードを作るとき |
| ショッピングクレジット | 信販会社 | 買うたび |
| 企業間の分割サービス | 間に入る会社 | サービスで違う |
| 自社割賦 | お店(売り手) | 約束する前 |
当社作成。具体的な審査の条件は、各社・各店の判断です。
カードは「作るときに一度」、ショッピングクレジットは「買うたびに」審査。通らなかったときの別の払い方も、先に考えておくと安心です。
いろいろあるのはわかったけど、自分はどれを使えばいいの?
ふだんの買い物ならカードの分割、カードの枠をこえる大きな買い物ならショッピングクレジット、会社の大きな支払いなら企業間の分割サービスが候補です。
選ぶときは、だれが買うか(個人か会社か)と、いくらの買い物かの2つから考えると迷いにくくなります。
こんなときはこれ(早見表)
| こんなとき | 向いている方法 |
|---|---|
| ふだんの買い物 | カードの分割 |
| 枠をこえる大きな買い物 | ショッピングクレジット |
| 車・家電を販売店で | ショッピングクレジット |
| 会社の大きな支払い | 企業間の分割サービス |
| 業界を問わず12回に分けたい | PD(当社) |
| 付き合いの長いお店 | 自社割賦を相談 |
| 長く分けて返したい | 融資も比べる |
当社作成。PDは業界を問わず、会社どうしの支払いに使えるサービスです。
ここからは、いま挙げた方法をおすすめの順に並べます。はじめて分割払いを使う人の目線で、手数料が見えているか、手間が少ないかを重く見ています。
分割払いの方法のおすすめ6選
順位の付け方「手数料が公式ページで公開され、合計を自分で計算できるか」「申し込みの手間が少ないか」「使える場面が広いか」「大きな金額にも対応できるか」の4点で、2026年11月11日時点の公式ページの記載をもとに順位を付けました。4位は当社のサービスで、保証料の率を公開していないため上位には入れていません。
ふだんの買い物を分けたい人に
楽天カード・三井住友カード・JCBの3社とも、回数ごとの手数料を公式ページで公開していました。手数料が自分で計算でき、利用枠の中なら買うたびの申し込みも要りません。12回の手数料は100円あたり8.16〜10.02円でした。
カードの枠をこえる大きな買い物に
車や家電、習い事などの大きな買い物で、販売店からそのまま申し込めます。2025年の信用供与額は約11.5兆円(日本クレジット協会)と、広く使われています。手数料や回数は、販売店と信販会社の条件で決まるので、申し込む前に合計を聞きましょう。
会社の支払いを分けたい会社に
会社どうしの請求書の支払いを、間に入る会社を通して分けられます。売り手には代金がまとめて入る形が基本なので、取引先との関係に響きにくいのが特徴です。サービスごとの条件は別記事で比べています。

業界を問わず最大12回に分けたい会社に
取引で生まれた分割払いの契約をPROTOCOLが買い取るしくみで、受け取る会社は代金を早く資金化でき、払う会社は最大12回(12ヶ月)に分けられます。業界を問わず、サービスの代金も物(設備・機械など)の代金も対象で、金額の上限はありません。所定の審査があり、別に所定の保証料がかかるので、一括より合計は増えます。
一括 600万円月50万円× 12回
付き合いの長いお店に
お店が応じてくれれば、カード会社や信販会社を通さずに分けられます。ただ、お店が払われない心配を自分で持つので、断られることもあります。回数・毎月の額・遅れたときの扱いは、書面に残しておきましょう。
長く分けて返したいときに
分割払いではありませんが、お金を借りてお店には一括で払い、毎月返す方法です。審査や書類に時間がかかることが多い一方、使い道や返す期間を契約で決められます。分割払いと、合計の支払いで比べましょう。
迷ったら、まずは手持ちのカードの分割手数料表を見ること。カードの枠で足りないとき、会社の支払いのときに、ほかの方法を比べます。
会社の支払いでも、分割払いって使えるの?
使えます。会社向けの分割払いサービスや、取引の分割の契約を買い取るサービスがあります。会社が仕事で使う分割は、個人のカードの分割とは条件の決まり方が違います。
会社の支払いは、個人の買い物より金額が大きくなりがちです。人材紹介の紹介料、広告費、フランチャイズの加盟金などは、数百万円になることもあります。法人の分割払いには、個人のカードとは別の選び方があります。
会社向けのサービスでは、手数料のほかに保証料という料金がかかるものもあります。保証料は、間に入る会社が「代わりに払う」約束をするための料金です。名前は違っても、合計の支払いが増える点は手数料と同じです。
計算例:600万円を12回に分けた場合(当社のPD)
保証料が加わるので、一括で払うより合計は増えます。率は個別にご案内します。
当社のPDは、業界を問わず、会社どうしの取引の支払いを最大12回(12ヶ月)に分けられるサービスです。金額の上限はなく、所定の審査があります。
しくみの全体はPDのしくみで説明しています。売り手の立場で分割払いを出したい会社は、分割払いを導入するには?もあわせてご覧ください。
会社の分割では、手数料だけでなく保証料も合計に入れて比べます。名前ではなく、合計でいくら払うかを見ましょう。
結局、分割払いを使う前に何をすればいいの?
まず、だれが立て替える分割かを確かめます。次に、回数ごとの手数料で合計を計算して、毎月払える額と見比べます。
分割払いは、代金を何回かに分けて払う方法です。毎月の負担は軽くなり、手数料の分だけ合計は増える。どの種類の分割払いでも、この形は同じです。
カード会社、信販会社、間に入る会社、お店自身。だれに払うかで、審査や手続きが変わります。
公式ページの「100円あたり」の表で、合計がいくら増えるかを計算します。
毎月払える額に収まり、合計の増え方にも納得できる回数を選びます。
すでに残っている分割があれば、毎月の合計で考えます。
今回調べた3社では、12回払いの手数料は100円あたり8.16〜10.02円でした。30万円なら、24,480円〜30,060円の差です。カード会社と、回数を決めるタイミングで、合計は変わります。

買った物やサービスの代金を、何回かに分けて払う方法です。たとえば12万円を12回に分ければ、毎月1万円と手数料を払います。一括払いより毎月の負担は軽くなりますが、手数料の分だけ合計は増えます。
代金に、カード会社が公開している回数ごとの率(利用代金100円あたりの手数料)を掛けます。楽天カードで30万円を12回にすると、100円あたり8.16円なので、300,000円×8.16%=24,480円です(2026年11月11日確認)。
分割の手数料を「1年借りたら何%か」に直した率です。毎月返して借りている額が減っていく分も入れて計算します。そのため、年率18%でも12回払いの手数料は代金の約10%(JCBの表で10.02%)になります。
楽天カードと三井住友カードの公式ページでは、2回払いは手数料不要とされています。ただし、買うときの指定が要る、取扱店が限られるなどの条件があります。
分割払いは回数を決めて払い、リボ払いは毎月払う額を決めて払います。リボ払いは毎月の額が大きく変わらないかわりに、残高が減りにくく、手数料が長くかかりやすい払い方です。
あります。カードの分割は、カードを作るときに審査があり、その後は利用枠の中で使えます。ショッピングクレジットは、買い物のたびに販売店で申し込み、信販会社の審査を受けます。
楽天カードでは、買うときに分割を指定すると12回で実質年率14.75%、あとから分割に変えると17.64%でした(2026年11月11日確認)。最初から分けると決めているなら、買うときに指定したほうが小さく済みます。
できます。会社どうしの分割払いサービスがあり、間に入る会社が売り手に代金を払い、買い手の会社が分けて払います。手数料や保証料がかかるので、合計で比べます。
本記事の金額・料率は一般的な目安です。実際の条件は各社の手数料表・契約によって異なります。